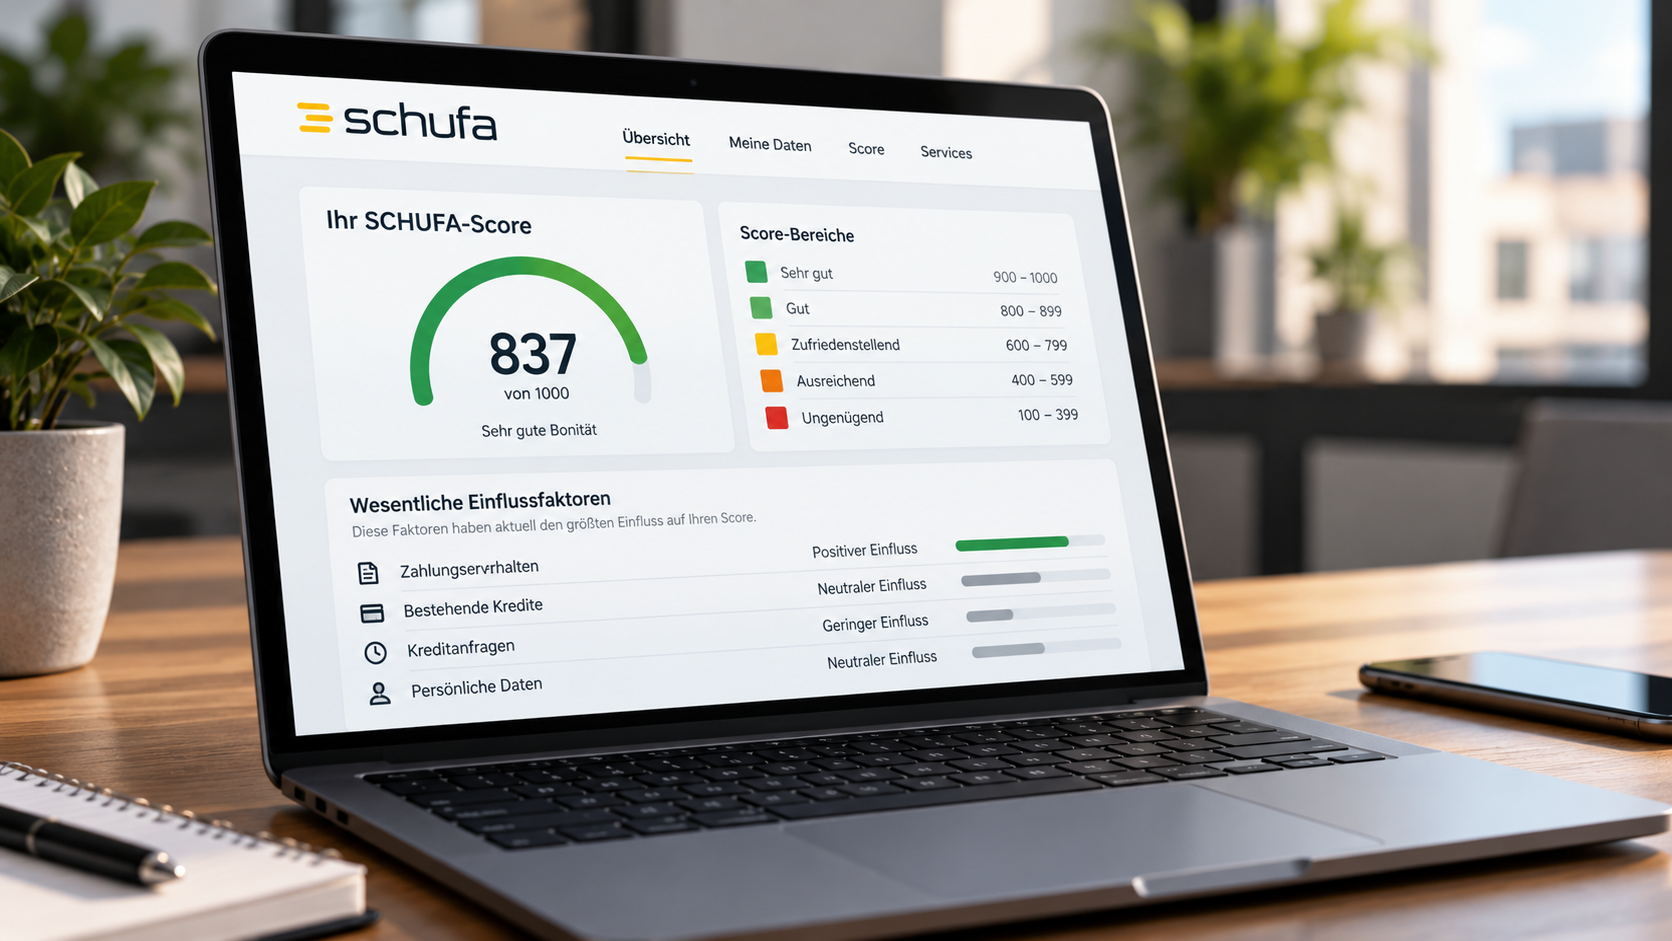
Automatisierte Bewertungen sind längst Bestandteil zahlreicher wirtschaftlicher Entscheidungen. Ob ein Kredit bewilligt, ein Vertrag abgeschlossen oder eine bestimmte Zahlungsart angeboten wird, hängt häufig auch von Daten ab, die zuvor durch spezialisierte Unternehmen ausgewertet wurden.
Eine zentrale Rolle spielt dabei die SCHUFA. Die Wirtschaftsauskunftei berechnet anhand gespeicherter Informationen sogenannte Bonitäts-Scores, mit denen die Wahrscheinlichkeit eingeschätzt werden soll, dass eine Person ihren finanziellen Verpflichtungen nachkommt.
Doch wie transparent müssen solche Bewertungen sein? Und welche Informationen stehen Menschen zu, wenn ein automatisch berechneter Wert ihre wirtschaftlichen Möglichkeiten beeinflusst?
Mit vier Urteilen vom 21. Oktober 2026 hat der Bundesgerichtshof die Voraussetzungen präzisiert, unter denen Verbraucher nähere Auskünfte über die Berechnung ihrer SCHUFA-Scorewerte verlangen können.
Die Entscheidung verdeutlicht zugleich, wie eng Datenschutz, automatisierte Entscheidungsverfahren und wirtschaftliche Verantwortung inzwischen miteinander verbunden sind.
BGH präzisiert die Auskunftspflichten der SCHUFA
Im Mittelpunkt der Verfahren standen vier Privatpersonen, die von der SCHUFA zusätzliche Informationen über die Berechnung ihrer Bonitätsbewertungen verlangten.
Die Betroffenen hatten im Jahr 2023 Auskünfte über ihre gespeicherten Daten und die an Unternehmen übermittelten Scorewerte erhalten. Diese Informationen hielten sie jedoch für unzureichend, um die Entstehung und Aussagekraft ihrer Bewertungen nachvollziehen zu können.
Das Oberlandesgericht Dresden hatte den Klägern zunächst recht gegeben und die SCHUFA zu weitergehenden Auskünften verpflichtet.
Der Bundesgerichtshof hob diese Entscheidungen nun in wesentlichen Teilen auf und verwies die Verfahren zur erneuten Verhandlung zurück.
Dabei stellte das Gericht klar, dass die Erstellung eines Scorewerts unter bestimmten Voraussetzungen als automatisierte Entscheidungsfindung im Sinne der europäischen Datenschutz-Grundverordnung eingeordnet werden kann.
Entscheidend ist insbesondere, ob ein Unternehmen seine Entscheidung über die Begründung, Durchführung oder Beendigung eines Vertrags maßgeblich von dem übermittelten Scorewert abhängig macht.
Die bloße Existenz einer automatisierten Bonitätsbewertung begründet damit nicht in jedem Fall denselben weitergehenden Auskunftsanspruch.
Das Oberlandesgericht Dresden muss nun erneut prüfen, welche Bedeutung die jeweiligen Scorewerte für die Entscheidungen der beteiligten Unternehmen tatsächlich hatten.
Wann Verbraucher eine Erklärung ihres Scorewerts verlangen können
Eine wichtige Frage des Verfahrens betrifft die Voraussetzungen, unter denen Verbraucher einen weitergehenden Auskunftsanspruch geltend machen können.
Grundsätzlich müssen die Betroffenen darlegen und beweisen, dass der übermittelte Scorewert für eine Entscheidung über ein Vertragsverhältnis maßgeblich war.
Der Bundesgerichtshof hat ihnen dabei jedoch erhebliche Erleichterungen eingeräumt.
So kann es ausreichen, wenn eine Person nachweist, dass die SCHUFA einen Scorewert an ein Unternehmen übermittelt hat und dieses Unternehmen in engem zeitlichen Zusammenhang eine für sie nachteilige Vertragsentscheidung getroffen hat.
In einer solchen Situation kann davon ausgegangen werden, dass der Score für die Entscheidung eine wesentliche Rolle gespielt hat. Diese Annahme kann allerdings durch entsprechende Gegenbeweise entkräftet werden.
Für Verbraucher ist diese Unterscheidung von Bedeutung.
Schließlich erhalten sie häufig keinen vollständigen Einblick in die internen Entscheidungsprozesse einer Bank oder eines anderen Unternehmens. Deshalb wäre es schwierig, ohne entsprechende Beweiserleichterungen nachzuweisen, welchen Einfluss ein bestimmter Scorewert tatsächlich hatte.
Besteht ein entsprechender Auskunftsanspruch, können Informationen über die zugrunde liegende Entscheidungslogik erforderlich sein.
Das bedeutet jedoch nicht, dass sämtliche technischen Einzelheiten oder der vollständige Berechnungsalgorithmus grundsätzlich offengelegt werden müssen.
Vielmehr geht es darum, Betroffenen aussagekräftige Informationen zur Verfügung zu stellen, mit denen sie die Bewertung und deren mögliche Auswirkungen nachvollziehen können.
Warum Bonitätsbewertungen wirtschaftliche Entscheidungen beeinflussen
Bonitätsbewertungen sollen Unternehmen dabei unterstützen, wirtschaftliche Risiken einzuschätzen.
Bei einer Kreditanfrage möchte eine Bank beispielsweise beurteilen, wie wahrscheinlich es ist, dass ein Kunde seine vereinbarten Zahlungen zuverlässig leisten wird.
Dafür können unterschiedliche Informationen berücksichtigt werden, aus denen mithilfe statistischer Verfahren ein Wahrscheinlichkeitswert berechnet wird.
Ein solcher Wert ist jedoch keine direkte Feststellung über das zukünftige Verhalten einer Person.
Er beschreibt vielmehr eine statistische Einschätzung, die auf vorhandenen Daten und den Annahmen des verwendeten Bewertungsmodells beruht.
Trotzdem können solche Ergebnisse erhebliche praktische Auswirkungen haben.
Wird eine Person aufgrund einer ungünstigen Bonitätsbewertung als wirtschaftlich riskant eingestuft, kann dies beispielsweise die Kreditvergabe erschweren oder die Bedingungen eines Vertrags beeinflussen.
Dabei ist wichtig, zwischen der Berechnung eines Scorewerts und der anschließenden Entscheidung eines Unternehmens zu unterscheiden.
Die SCHUFA stellt ihren Vertragspartnern Informationen und Bewertungen zur Verfügung. Ob und unter welchen Bedingungen ein Vertrag zustande kommt, entscheidet grundsätzlich das jeweilige Unternehmen.
Gerade dieses Zusammenspiel macht die Frage nach der Verantwortung komplex.
Denn wenn mehrere Unternehmen an einer datenbasierten Entscheidung beteiligt sind, muss nachvollziehbar bleiben, welche Informationen verwendet wurden und welchen Einfluss sie auf das Ergebnis hatten.
Neues SCHUFA-Scoring soll mehr Transparenz schaffen
Unabhängig von den aktuellen Gerichtsverfahren hat die SCHUFA ihr Bewertungssystem bereits verändert.
Seit dem 17. März 2026 stellt die Auskunftei einen neuen Score bereit, dessen Berechnung für Verbraucher verständlicher sein soll.
Das neue Verfahren basiert nach Unternehmensangaben auf zwölf definierten Kriterien. Die Bewertung erfolgt anhand einer Punkteskala von 100 bis 999 Punkten.
Anders als bei früheren Modellen sollen Verbraucher erkennen können, welche Kriterien berücksichtigt werden und wie sich diese auf den Gesamtwert auswirken.
Die SCHUFA bezeichnet dies als einen wichtigen Schritt hin zu mehr Transparenz.
Allerdings betrifft das aktuelle BGH-Urteil noch Auskünfte zu älteren Scoring-Verfahren aus dem Jahr 2023.
Der neue Score ersetzt außerdem nicht unmittelbar sämtliche bislang verwendeten Bonitätsbewertungen.
Nach den Planungen des Unternehmens soll die Umstellung schrittweise erfolgen und bis Ende 2028 abgeschlossen sein.
Damit bestehen vorübergehend unterschiedliche Bewertungsverfahren nebeneinander.
Für die praktische Bedeutung der neuen Transparenzangebote wird deshalb entscheidend sein, welche Scorewerte Unternehmen tatsächlich verwenden und welche Informationen Verbraucher zu diesen Bewertungen erhalten.
Neue gesetzliche Anforderungen ab November 2026
Neben der Rechtsprechung verändert sich auch der gesetzliche Rahmen für Bonitätsbewertungen.
Am 20. November 2026 treten neue Regelungen des Bundesdatenschutzgesetzes in Kraft, die zusätzliche Anforderungen an die Transparenz von Scoring-Verfahren vorsehen.
Im Mittelpunkt steht dabei der neue Paragraf 37a BDSG.
Die Vorschrift soll sicherstellen, dass Verbraucher besser nachvollziehen können, welche Daten für die Berechnung ihrer Bonitätsbewertungen verwendet werden und welche Kriterien das Ergebnis besonders stark beeinflussen.
Dazu gehören unter anderem Auskünfte über relevante Scorewerte und die zugrunde liegenden Informationen aus einem bestimmten zurückliegenden Zeitraum.
Die neuen Regelungen schaffen damit zusätzliche gesetzliche Vorgaben für die Erklärung automatisierter Bonitätsbewertungen.
Die SCHUFA hat angekündigt, die entsprechenden Transparenzanforderungen bei allen für Vertragsabschlüsse relevanten Bonitätsscores umzusetzen.
Nach Unternehmensangaben soll dies auch dann gelten, wenn ein Scorewert nicht nachweislich ausschlaggebend für eine konkrete Vertragsentscheidung war.
Damit geht die angekündigte Auskunftspraxis teilweise über die Voraussetzungen hinaus, die im aktuellen BGH-Verfahren eine zentrale Rolle spielen.
Wie sich die neuen gesetzlichen Anforderungen und die überarbeiteten Bewertungsverfahren in der Praxis bewähren, wird sich allerdings erst mit ihrer Anwendung zeigen.
Nachvollziehbare Daten werden zur Grundlage digitaler Verantwortung
Das SCHUFA-Urteil betrifft zunächst einen konkreten Bereich der wirtschaftlichen Datenverarbeitung.
Die dahinterstehende Frage reicht jedoch weit darüber hinaus.
Immer mehr Unternehmen setzen automatisierte Verfahren ein, um große Datenmengen auszuwerten, Risiken einzuschätzen und Entscheidungen vorzubereiten.
Solche Systeme können Abläufe beschleunigen und eine einheitlichere Bewertung ermöglichen.
Gleichzeitig entstehen neue Anforderungen an die Qualität der verwendeten Daten, die Verständlichkeit der Ergebnisse und die Verantwortlichkeit der beteiligten Unternehmen.
Denn automatisierte Bewertungen sind nur so zuverlässig wie die Informationen und Verfahren, auf denen sie beruhen.
Fehlerhafte, veraltete oder unvollständige Daten können zu Ergebnissen führen, die für Betroffene schwerwiegende Folgen haben.
Deshalb reicht es nicht aus, dass ein System technisch funktioniert.
Ebenso wichtig ist, dass nachvollzogen werden kann, welche Informationen verarbeitet wurden, woher diese stammen und wie sie das Ergebnis beeinflusst haben.
Transparenz bedeutet dabei nicht zwangsläufig, dass sämtliche technischen Verfahren öffentlich zugänglich sein müssen.
Entscheidend ist vielmehr, dass Betroffene ihre Bewertungen verstehen, mögliche Fehler erkennen und ihre Rechte wirksam wahrnehmen können.
Für Unternehmen entsteht daraus eine zusätzliche Verantwortung.
Sie müssen nicht nur sicherstellen, dass ihre automatisierten Systeme zuverlässig arbeiten, sondern auch berücksichtigen, welche Auswirkungen die Ergebnisse auf einzelne Menschen haben können.
Das Urteil des Bundesgerichtshofs zeigt, dass sich diese Verantwortung zunehmend auch in konkreten rechtlichen Anforderungen widerspiegelt.
Je stärker wirtschaftliche Entscheidungen von automatisierten Bewertungen abhängen, desto wichtiger wird die Frage, ob die zugrunde liegenden Daten und Entscheidungsprozesse ausreichend nachvollziehbar sind.
Die zukünftige Entwicklung digitaler Bewertungssysteme wird deshalb nicht allein von ihrer technischen Leistungsfähigkeit bestimmt werden.
Ebenso entscheidend wird sein, ob Unternehmen Transparenz, Datenschutz und wirtschaftliche Verantwortung miteinander verbinden können.